Domain klebband.de kaufen?
Wir ziehen mit dem Projekt
klebband.de um.
Sind Sie am Kauf der Domain
klebband.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klebband.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Erwerb
Top-Angebote
Produkte zum Begriff Erwerb:
-
Gutgläubiger Erwerb von Patenten (HSP 30), Fachbücher von Franca M. KniesAusgangspunkt ist die Feststellung, dass die Übertragung sämtlicher untersuchter Patentarten nach der aktuellen Rechtslage an vergleichsweise geringe formale Voraussetzungen geknüpft ist. Ein gesetzlicher Formzwang besteht nicht; die Eintragung eines Inhaberwechsels im Patentregister entfaltet keine konstitutive, sondern lediglich deklaratorische Wirkung. Die Feststellung der materiellen Inhaberschaft, damit der Berechtigung und grundsätzlich auch der Verfügungsbefugnis am Patent gestaltet sich in der Praxis als schwierig, da das Patentregister keinen öffentlichen Glauben geniesst und de lege lata nicht als Rechtsscheinträger fungiert. Hierdurch entsteht erhebliche Unsicherheit über die Inhaberschaft am Patent, was zu erhöhten Transaktionskosten im Übertragungsverkehr führt. Gerade in einer globalisierten Wirtschaft, in der Patente als strategische Assets und insbesondere auch als Kreditsicherungsmittel immer wichtiger werden, ist eine rechtssichere und effiziente Übertragbarkeit unerlässlich. Die Verfasserin gelangt – nicht zuletzt infolge der Erkenntnisse einer rechtsvergleichenden Betrachtung – zu dem Ergebnis, dass eine gezielte Reform, namentlich insbesondere die Aufwertung des Patentregisters zum Rechtsscheinträger sowie die Einführung des gutgläubigen Erwerbs, aus rechtspolitischer und rechtsökonomischer Sicht sachgerecht erscheint.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mentale Repräsentationen von Zahlen und der Erwerb arithmetischer Fähigkeiten, Fachbücher von Andreas ObersteinerMentale Repräsentationen von Zahlen können als fundamentale Voraussetzung für arithmetische Fähigkeiten angesehen werden. Aus psychologischer Perspektive gibt es Hinweise darauf, dass bereits in jungen Jahren die exakte Repräsentation kleiner Anzahlen von der approximativen Repräsentation grösserer Anzahlen zu unterscheiden ist. Während mathematikdidaktische Ansätze überwiegend auf die Entwicklung der exakten Repräsentation ausgerichtet sind, wird aus psychologischer und kognitiv-neurowissenschaftlicher Sicht die Bedeutung approximativer Repräsentationen herausgestellt. In dieser Studie werden mentale Repräsentationen von Zahlen und deren Bedeutung für die Entwicklung arithmetischer Fähigkeiten untersucht. Es werden zwei Förderansätze konzipiert: einer fokussiert auf die exakte, der andere auf die approximative Verarbeitung von Zahlen. Anhand der Ergebnisse einer Interventionsstudie werden die spezifischen Wirkungen beider Ansätze empirisch geprüft.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
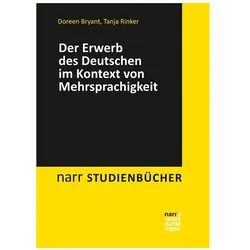
Der Erwerb des Deutschen im Kontext von Mehrsprachigkeit, Fachbücher von Doreen Bryant, Tanja RinkerDas Fachbuch "Der Erwerb des Deutschen im Kontext von Mehrsprachigkeit" bietet eine umfassende Analyse der verschiedenen Szenarien, in denen Deutsch als Zweitsprache erlernt wird. Es beleuchtet die Faktoren, die den Erwerbsprozess beeinflussen, und bietet differenzierte Einblicke in die Herausforderungen, die Lernende dabei erleben. Durch die Betrachtung der deutschen Sprache aus der Perspektive der Lernenden werden potenzielle Schwierigkeiten identifiziert, die für Lehrkräfte und Ausbildende von Bedeutung sind. Der umfangreichste Teil des Buches präsentiert sowohl aktuelle als auch klassische Studien zu sechs zentralen Sprachbereichen und dokumentiert die methodische Vielfalt der Erwerbsforschung. Dieses Buch richtet sich an Studierende, Referendare und Lehrkräfte, die ihre sprachdidaktischen Fähigkeiten vertiefen möchten, um den Bedürfnissen mehrsprachiger Lernender gerecht zu werden.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **

Welche Länder gehören zum innergemeinschaftlichen Erwerb?
Zum innergemeinschaftlichen Erwerb gehören alle Länder der Europäischen Union (EU). Das bedeutet, dass der innergemeinschaftliche Erwerb zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten stattfindet. Dazu zählen beispielsweise Deutschland, Frankreich, Italien, Spanien und alle anderen EU-Länder. Der innergemeinschaftliche Erwerb ist wichtig für den Handel innerhalb der EU und unterliegt speziellen steuerlichen Regelungen, um einen reibungslosen Warenverkehr zu gewährleisten. Welche Länder genau zum innergemeinschaftlichen Erwerb gehören, wird durch die Mitgliedschaft in der EU bestimmt. **
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb?
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb? Beim Innergemeinschaftlichen Erwerb zahlt grundsätzlich der Erwerber die Umsatzsteuer. Der Lieferant oder Verkäufer muss jedoch nachweisen, dass der Erwerb tatsächlich innerhalb der EU stattgefunden hat, um von der Umsatzsteuer befreit zu werden. Der Erwerber muss die Umsatzsteuer in seinem Heimatland anmelden und abführen. Es gelten spezielle Regelungen und Nachweispflichten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. Es ist wichtig, sich mit den steuerlichen Vorschriften im jeweiligen Land vertraut zu machen, um mögliche Fehler oder Strafen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Erwerb:
-
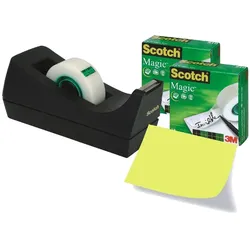
3M, Klebebandabroller, KlebefilmDer 3M Klebefilm Tischabroller ist ein praktisches und funktionales Werkzeug für den täglichen Gebrauch im Büro oder zu Hause. Er bietet eine einfache Handhabung und ermöglicht ein präzises Abrollen des Klebebands. Der Tischabroller ist mit einem auswechselbaren Messer ausgestattet, das eine saubere Schnittkante gewährleistet. Dank seiner Sandfüllung ist er rutschfest und bleibt stabil auf der Arbeitsfläche, was die Nutzung noch komfortabler macht. Der Tischabroller wird mit drei Rollen Scotch Magic Tape 810 geliefert, die eine Länge von 33 Metern und eine Breite von 19 Millimetern aufweisen. Dies macht ihn zu einer idealen Wahl für verschiedene Anwendungen, sei es für das Verpacken, Basteln oder für Büroarbeiten. - Auswechselbares Messer für präzise Schnitte - Rutschfeste Sandfüllung für Stabilität - Inklusive drei Rollen Scotch Magic Tape 810.322,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HPX, Klebebandabroller, Klebebandspender Verpackung mit BremseDer Klebebandspender von HPX ist ein praktisches Werkzeug, das für eine Vielzahl von Anwendungen in der Werkstatt und im Verpackungsbereich konzipiert wurde. Mit seiner robusten Bauweise und der integrierten Bremse ermöglicht dieser Handabroller eine präzise und kontrollierte Abwicklung von Klebeband. Das ergonomische Design sorgt für eine einfache Handhabung, während die Verwendung von hochwertigen Materialien die Langlebigkeit des Produkts gewährleistet. Der Spender ist ideal für den Einsatz in verschiedenen Umgebungen, sei es im professionellen oder im privaten Bereich. Durch seine vielseitige Einsetzbarkeit ist er ein unverzichtbares Hilfsmittel für alle, die regelmässig mit Klebeband arbeiten. - Integrierte Bremse für präzise Klebebandabwicklung - Ergonomisches Design für komfortable Handhabung - Robuste Bauweise für hohe Langlebigkeit.34,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gutgläubiger Erwerb von Patenten (HSP 30), Fachbücher von Franca M. KniesAusgangspunkt ist die Feststellung, dass die Übertragung sämtlicher untersuchter Patentarten nach der aktuellen Rechtslage an vergleichsweise geringe formale Voraussetzungen geknüpft ist. Ein gesetzlicher Formzwang besteht nicht; die Eintragung eines Inhaberwechsels im Patentregister entfaltet keine konstitutive, sondern lediglich deklaratorische Wirkung. Die Feststellung der materiellen Inhaberschaft, damit der Berechtigung und grundsätzlich auch der Verfügungsbefugnis am Patent gestaltet sich in der Praxis als schwierig, da das Patentregister keinen öffentlichen Glauben geniesst und de lege lata nicht als Rechtsscheinträger fungiert. Hierdurch entsteht erhebliche Unsicherheit über die Inhaberschaft am Patent, was zu erhöhten Transaktionskosten im Übertragungsverkehr führt. Gerade in einer globalisierten Wirtschaft, in der Patente als strategische Assets und insbesondere auch als Kreditsicherungsmittel immer wichtiger werden, ist eine rechtssichere und effiziente Übertragbarkeit unerlässlich. Die Verfasserin gelangt – nicht zuletzt infolge der Erkenntnisse einer rechtsvergleichenden Betrachtung – zu dem Ergebnis, dass eine gezielte Reform, namentlich insbesondere die Aufwertung des Patentregisters zum Rechtsscheinträger sowie die Einführung des gutgläubigen Erwerbs, aus rechtspolitischer und rechtsökonomischer Sicht sachgerecht erscheint.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
Ähnliche Suchbegriffe für Erwerb
-
Mentale Repräsentationen von Zahlen und der Erwerb arithmetischer Fähigkeiten, Fachbücher von Andreas ObersteinerMentale Repräsentationen von Zahlen können als fundamentale Voraussetzung für arithmetische Fähigkeiten angesehen werden. Aus psychologischer Perspektive gibt es Hinweise darauf, dass bereits in jungen Jahren die exakte Repräsentation kleiner Anzahlen von der approximativen Repräsentation grösserer Anzahlen zu unterscheiden ist. Während mathematikdidaktische Ansätze überwiegend auf die Entwicklung der exakten Repräsentation ausgerichtet sind, wird aus psychologischer und kognitiv-neurowissenschaftlicher Sicht die Bedeutung approximativer Repräsentationen herausgestellt. In dieser Studie werden mentale Repräsentationen von Zahlen und deren Bedeutung für die Entwicklung arithmetischer Fähigkeiten untersucht. Es werden zwei Förderansätze konzipiert: einer fokussiert auf die exakte, der andere auf die approximative Verarbeitung von Zahlen. Anhand der Ergebnisse einer Interventionsstudie werden die spezifischen Wirkungen beider Ansätze empirisch geprüft.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Erwerb des Deutschen im Kontext von Mehrsprachigkeit, Fachbücher von Doreen Bryant, Tanja RinkerDas Fachbuch "Der Erwerb des Deutschen im Kontext von Mehrsprachigkeit" bietet eine umfassende Analyse der verschiedenen Szenarien, in denen Deutsch als Zweitsprache erlernt wird. Es beleuchtet die Faktoren, die den Erwerbsprozess beeinflussen, und bietet differenzierte Einblicke in die Herausforderungen, die Lernende dabei erleben. Durch die Betrachtung der deutschen Sprache aus der Perspektive der Lernenden werden potenzielle Schwierigkeiten identifiziert, die für Lehrkräfte und Ausbildende von Bedeutung sind. Der umfangreichste Teil des Buches präsentiert sowohl aktuelle als auch klassische Studien zu sechs zentralen Sprachbereichen und dokumentiert die methodische Vielfalt der Erwerbsforschung. Dieses Buch richtet sich an Studierende, Referendare und Lehrkräfte, die ihre sprachdidaktischen Fähigkeiten vertiefen möchten, um den Bedürfnissen mehrsprachiger Lernender gerecht zu werden.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
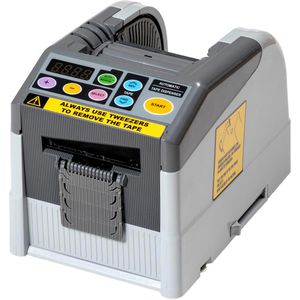
Hade Klebebandabroller H900.6, grau, Tischabroller für Klebebänder 8 bis 50mm x 66mAutomatischer Tischabroller mit variabel einstellbarer Spendelänge von 5 - 999 mm Geeignet für Klebebänder von 6 bis 60 mm Breite Vorprogrammierung von bis zu 6 Längen möglich Mit Automatikmodus für aufeinander folgende Ausgabe Lieferung erfolgt unbefüllt Merkmale: Ausführung: Tischabroller, automatisch für Bandbreite: 12 mm, 15 mm, 19 mm, 30 mm, 25 mm, 50 mm für Kern-Ø: 76 mm, 140 mm Farbe: grau Material: Kunststoff weitere Produktinformationen: Maße: 14 x 11,6 x 21,3 cm (BxHxT) Lieferung direkt ab Werk!761,59 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Bryant, Doreen: Der Erwerb des Deutschen im Kontext von MehrsprachigkeitDer Erwerb des Deutschen im Kontext von Mehrsprachigkeit , Dieses Studienbuch gibt zunächst einen Überblick über verschiedene Erwerbsszenarien und den Erwerbsprozess beeinflussende Faktoren. Es folgen differenzierte Einblicke in die deutsche Sprache aus der Perspektive der Lernenden, um potenzielle Schwierigkeiten sichtbar werden zu lassen und um didaktische Handlungsspielräume aufzuzeigen. Der umfassendste Teil des Lehrbuches präsentiert aktuelle sowie "klassische" Erwerbsstudien für insgesamt sechs zentrale Sprachbereiche, dokumentiert dabei die methodische Breite der Erwerbsforschung und regt zum eigenen wissenschaftlichen Arbeiten an. Das Buch richtet sich an Studierende, Referendare, Lehrkräfte sowie Aus- und Fortbildende, die über sprachwissenschaftliche Grundkenntnisse verfügen und sich detaillierte Einblicke in den Erwerb des Deutschen im Kontext von Mehrsprachigkeit wünschen, um ihr sprachdiagnostisches und sprachdidaktisches Handeln auf ein solides Fundament zu stellen. , Druckluftratschenschrauber > Druckluftwerkzeuge , Erscheinungsjahr: 20210712, Produktform: Kartoniert, Titel der Reihe: Narr Studienbücher##, Autoren: Bryant, Doreen~Rinker, Tanja, Seitenzahl/Blattzahl: 391, Keyword: Deutsch als Fremdsprache DaF; Deutsch als Zweitsprache DaZ; Lernersprache Deutsch; Zweitspracherwerbsforschung; Zweitspracherwerbsstudien, Fachschema: Literaturwissenschaft~Linguistik~Sprachwissenschaft, Fachkategorie: Sprachwissenschaft, Linguistik~Fremdsprachenerwerb, Fremdsprachendidaktik, Sprache: Deutsch, Warengruppe: TB/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., Fachkategorie: Literaturwissenschaft, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Narr Dr. Gunter, Verlag: Narr Dr. Gunter, Verlag: Narr Francke Attempto Verlag GmbH & Co. KG, Länge: 235, Breite: 169, Höhe: 25, Gewicht: 722, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, eBook EAN: 9783823393221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Welche Länder gehören zum innergemeinschaftlichen Erwerb?
Zum innergemeinschaftlichen Erwerb gehören alle Länder der Europäischen Union (EU). Das bedeutet, dass der innergemeinschaftliche Erwerb zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten stattfindet. Dazu zählen beispielsweise Deutschland, Frankreich, Italien, Spanien und alle anderen EU-Länder. Der innergemeinschaftliche Erwerb ist wichtig für den Handel innerhalb der EU und unterliegt speziellen steuerlichen Regelungen, um einen reibungslosen Warenverkehr zu gewährleisten. Welche Länder genau zum innergemeinschaftlichen Erwerb gehören, wird durch die Mitgliedschaft in der EU bestimmt. **
-
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb?
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb? Beim Innergemeinschaftlichen Erwerb zahlt grundsätzlich der Erwerber die Umsatzsteuer. Der Lieferant oder Verkäufer muss jedoch nachweisen, dass der Erwerb tatsächlich innerhalb der EU stattgefunden hat, um von der Umsatzsteuer befreit zu werden. Der Erwerber muss die Umsatzsteuer in seinem Heimatland anmelden und abführen. Es gelten spezielle Regelungen und Nachweispflichten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. Es ist wichtig, sich mit den steuerlichen Vorschriften im jeweiligen Land vertraut zu machen, um mögliche Fehler oder Strafen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.